



Unsere Zahl des Monats Ausgabe 70
Wissens-Werte aus der Bäckerbranche.
75 € statt 50 €: Geplante Änderung bei Sonn- und Feiertagszuschlägen
Wenn in Bäckereien und Konditoreien früh am Morgen produziert, verkauft oder ausgeliefert wird, ist Arbeit zu ungewöhnlichen Zeiten häufig Teil des Betriebsalltags. Sonn- und Feiertagsarbeit spielt dabei für viele Unternehmen eine wichtige Rolle. Ein aktueller Regierungsentwurf sieht nun eine Änderung bei der steuerlichen Behandlung entsprechender Zuschläge vor.
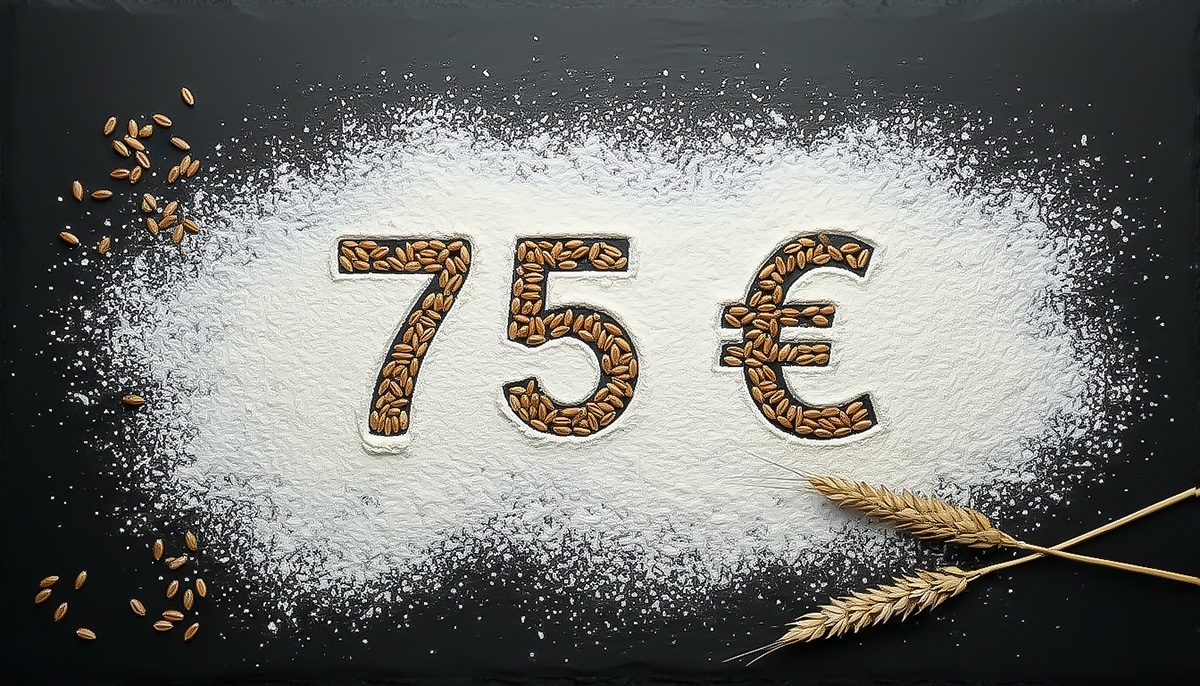
Unsere Zahl des Monats ist deshalb 75 €. Dieser Betrag soll ab dem 1. Januar 2027 die neue Obergrenze für den Grundlohn bilden, der bei steuerlich begünstigten Sonn- und Feiertagszuschlägen berücksichtigt werden kann. Bislang liegt diese Grenze bei 50 €.
Die geplante Änderung ist Teil des Regierungsentwurfs für ein Einkommensteuerreformgesetz 2027. Vorgesehen ist, den maximal zulässigen Grundlohn für steuerlich begünstigte Sonn- und Feiertagszuschläge von 50 € auf 75 € anzuheben. Maßgeblich wäre die Regelung ab dem 1. Januar 2027.
Der Begriff „Grundlohn“ klingt zunächst technisch, lässt sich aber einfach erklären: Gemeint ist der reguläre Stundenlohn, der als Grundlage für die Berechnung eines Zuschlags dient. Die 75 € sind daher nicht der Zuschlag selbst. Ebenso bedeutet die geplante Änderung nicht, dass Beschäftigte automatisch 75 € zusätzlich erhalten oder dass jeder Zuschlag in dieser Höhe steuerlich begünstigt ist. Es geht vielmehr um die Grenze, bis zu der der Grundlohn bei der steuerlichen Behandlung berücksichtigt werden kann.
Für die Praxis ist vor allem der Vergleich mit der bisherigen Grenze wichtig. Nach dem vorliegenden Entwurf soll der bislang maßgebliche Wert von 50 € für Sonn- und Feiertagszuschläge auf 75 € steigen. Dadurch würde der Gesetzgeber einen höheren Grundlohn bei der steuerlichen Begünstigung dieser Zuschläge berücksichtigen.
Die geplante Anpassung betrifft ausdrücklich Sonn- und Feiertagszuschläge. Für Nachtarbeit soll die bisherige Obergrenze des Grundlohns dagegen unverändert bei 50 € bleiben. Bei der Lohnabrechnung ist deshalb weiterhin genau zwischen den verschiedenen Arbeitszeiten und Zuschlagsarten zu unterscheiden.
Ob und in welchem Umfang sich die Änderung im Einzelfall auswirkt, hängt von der konkreten Arbeitszeitgestaltung, den vereinbarten Zuschlägen und der jeweiligen Lohnabrechnung ab. Die Zahl von 75 € ist somit keine allgemeine Auszahlung, sondern eine steuerliche Bemessungsgrenze innerhalb der geplanten Regelung.
Was bedeutet das für Ihren Betrieb?
Für Inhaber und Geschäftsführer von Bäckerei- und Konditoreibetrieben lohnt sich ein frühzeitiger Blick auf die eigene Lohnabrechnung. Prüfen Sie, wie Sonn- und Feiertagszuschläge derzeit im Abrechnungssystem hinterlegt sind und ob die Unterscheidung zwischen Sonn- und Feiertagsarbeit sowie Nachtarbeit eindeutig abgebildet wird.
Auch bei der Personal- und Kostenplanung für 2027 sollte die geplante Änderung im Blick behalten werden. Wenn die Regelung wie vorgesehen umgesetzt wird, muss die neue Obergrenze ab dem 1. Januar 2027 in den entsprechenden Abrechnungsprozessen berücksichtigt werden. Für die Vorbereitung kann es sinnvoll sein, die zuständige Lohnbuchhaltung oder das betreuende Steuerbüro rechtzeitig einzubeziehen.
Wichtig ist der derzeitige Stand des Gesetzgebungsverfahrens: Der vorliegende Text ist ein Regierungsentwurf und noch kein geltendes Recht. Bis zum Abschluss des Gesetzgebungsverfahrens können sich die Regelung, ihr Anwendungsbereich oder der geplante Zeitpunkt des Inkrafttretens noch verändern.
Fazit
Die geplante Anhebung von 50 € auf 75 € kann für Betriebe mit Sonn- und Feiertagsarbeit bei der Lohnabrechnung relevant werden. Für Bäckereien und Konditoreien ist es deshalb sinnvoll, die eigenen Abrechnungsprozesse frühzeitig zu prüfen und die weitere Entwicklung des Gesetzgebungsverfahrens zu verfolgen. Die Zahl des Monats steht dabei nicht für einen zusätzlichen Zuschlag, sondern für die geplante Obergrenze des berücksichtigungsfähigen Grundlohns.
Bei Fragen unterstützen wir Sie – sprechen Sie uns gerne an.
Weitere spannende Zahlen finden Sie hier.

Kluge Köpfe hinter den Zahlen
Wissens-Werte aus der Bäckerbranche.

Oliver
Vogt
- Ausbildung zum Industriekaufmann und anschließendes Studium in Augsburg
- Tätigkeit bei Unilever
- Seit 2002 geschäftsführender Gesellschafter
- Begleitung von Unternehmen im Rahmen ganzheitlicher Unternehmensanalysen – insbesondere im Bereich der Restrukturierung und Sanierung
- Erarbeitung und Implementierung von unternehmensindividuellen Strategien
- Coaching von Familienunternehmen im Rahmen der Nachfolgeplanung
- Ganzheitliche Begleitung von Transaktionen für den Mittelstand
- Aufbau und Implementierung von Planungsrechnungen sowie Controllinginstrumenten
- Installation und Begleitung von Benchmarking Workshops
- Coach bei der KfW-Bank im Bereich Turn Around Beratung


Stephan
Hachmeyer
- Ausbildung zum Industriekaufmann und anschließendes Studium der Wirtschaftswissenschaften in Paderborn
- Langjährige Tätigkeit bei PwC
- Bestellung zum Steuerberater 2010 / zum Wirtschaftsprüfer 2014
- Seit 2021 Geschäftsführer
- Erstellung, Beratung und Prüfung von Nachhaltigkeitsinformationen
- Prüfung und Beratung von mittelständischer Industrieunternehmen und Handwerksbetriebe
- Rechnungslegung von Jahres- und Konzernabschlüssen nach HGB und IFRS
- Prüfung der IT-Systeme bei kleinen und mittelständischen Unternehmen (Projektbegleitende bzw. Ordnungsmäßigkeit und Sicherheitsanforderungen)
- Betriebswirtschaftliche Prüfungen (ISAE 3000 / ISRS 4400)